当全国商品房待售面积达到7.78亿平方米,相当于约1000个故宫的占地面积时,一个巨大的“堰塞湖”正在形成。 这背后是无数套挂牌许久却无人问津的二手房,它们不仅锁住了房东的置换梦想,更卡住了从开发商到地方财政的整条经济链条。 然而,一场由国企主导的全国性行动,正试图用一把精准的“手术刀”,切开这个看似无解的死结。
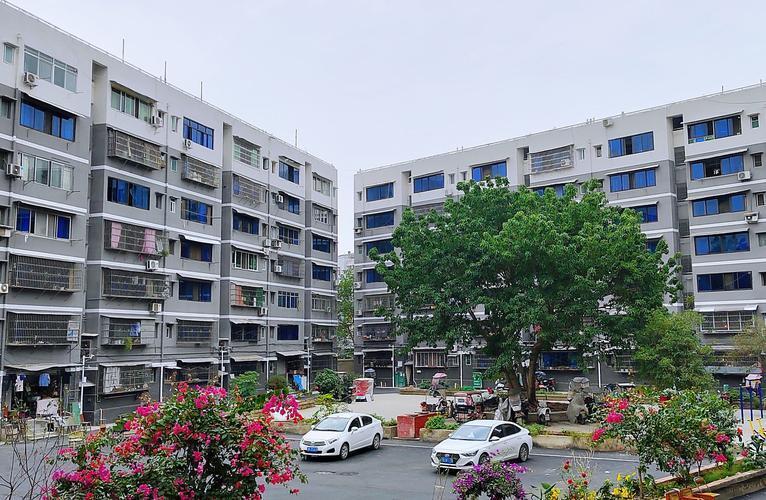
这把“手术刀”的核心动作,是国企直接下场收购符合条件的二手房。 以上海为例,自2026年2月启动试点至5月下旬,浦东、徐汇、静安三个先行区已累计完成房源收购523套。 其中徐汇区收购了458套,占据了绝大多数。 这些被收购的房源并非随意选择,而是聚焦于总价400万元以内、建筑面积70平方米以下,位于中心城区、配套成熟的小户型住宅。
收购后的资金并未直接支付给房东,而是转化为一张具有特定用途的“房票”。 这张房票的面值等于协商确定的收购价,资金存入官方监管账户,房东可在一年有效期内,凭此在全市范围内选购新房或二手房,用于抵扣购房款。 上海静安区完成了首单完整交易,一位业主将40平方米的旧房以220万元出售,这笔资金随即被用于购买区内的一套新房。
紧随上海之后,广州在2026年5月26日由市属国企广州安居集团宣布,在全市层面启动支持居民“卖旧买新”的试点工作。 广州的规则同样清晰:收购对象为位于环城高速以内、总价300万元以下、建筑面积70平方米以下的二手住宅,楼龄不限。 居民在旧房交易后的180天内,必须用这笔托管资金购买广州市的新建商品住宅。
除了上海和广州,苏州吴江、烟台等地也推出了类似的收购政策。 这些行动并非各地自发的零星尝试,而是有着明确的顶层设计支撑。 2026年的政府工作报告中明确提出,要“探索多渠道盘活存量商品房,鼓励收购后重点用于保障性住房”。 这为全国范围内的推广提供了政策依据。
推动如此大规模收购行动的资金从何而来,是一个关键问题。 中国人民银行设立的3000亿元保障性住房再贷款,提供了重要的资金源头。 这项再贷款利率为1.75%,期限1年并可展期,采用“先贷后借”模式,预计能带动商业银行5000亿元的配套贷款。 例如在四川泸州,当地已利用该政策获得授信,计划收购300套存量商品房。
地方政府专项债也是重要的资金来源。 截至2026年2月末,全国已有28个省市公示拟使用专项债收购闲置存量土地,总金额超过7700亿元。 此外,国企将收购来的房源改造为保障性租赁住房后,未来还可通过发行不动产投资信托基金在资本市场融资,实现资金的循环利用。
单纯从财务角度计算,收购旧房改造后出租,租金收入可能难以完全覆盖资金成本和运营费用。 但这项政策的账本不能仅算经济账。 其核心目的在于疏通市场堵点:当房东的旧房被国企收购,他们便获得了购买新房的资金和资格;新房得以销售,开发商就能回笼资金;开发商资金充裕后,才有能力继续参与土地市场。
对于手握“老破小”却难以变现的房东而言,国企收购提供了一个确定性的退出渠道。 收购价格通过两家第三方机构评估并与房东协商确定,避免了中介环节和漫长的市场等待,交易流程规范且资金安全有保障。 尤其对于因旧房无法出售而搁置置换计划的家庭,这个渠道的价值在于其确定性和时效性。
对于暂时无力购房的年轻人与新市民,这项政策意味着未来将有更多位于市中心、交通便利的房源被转化为保障性租赁住房。 以上海为例,收购的房源经改造后将全部纳入中心城区的保租房体系,能快速填补重点区域的租赁缺口。 这比在远郊新建保障房,能更有效地解决通勤和生活便利性问题。
从市场数据看,政策效果已初步显现。 广州在相关政策出台后,5月以来全市重点一手楼盘周的到访量、认购量和网签量均出现环比提升。 上海在试点推进期间,二手房市场活跃度也有所回暖。 这些迹象表明,定向收购在激活特定市场环节上开始发挥作用。
这场由国企主导的存量房收购行动,标志着中国房地产市场的逻辑正在发生深刻转变。 过去高度依赖“拿地、建房、销售”的增量开发模式,正在向“盘活存量、优化供给”的新模式过渡。 其目标不是简单地托高房价,而是通过注入流动性,让已经沉淀的存量资产重新进入循环。
当国企成为市场上一个稳定而特殊的买家,当数百亿乃至上千亿的资金开始定向流入存量市场,一个更深层的问题也随之浮现:这是否意味着,我们对于“家”的期待和实现方式,正在被重新定义? 从拥有一套产权房,到享受稳定、便利、可负担的居住权,居住价值的重心是否正在发生一场静悄悄的迁移? 这场变革最终导向的,或许是一个更健康、更多元的住房供给生态,让不同需求的人们都能找到安放身心的归宿。
热丰网提示:文章来自网络,不代表本站观点。